Anleitung · Deutschland
Angebot in Rechnung umwandeln: was sich ändert und wie es in der App geht
Kunde, Positionen und vereinbarte Preise übernehmen Sie aus dem Angebot. Neu setzen Sie vier Dinge: Rechnungsnummer, Rechnungsdatum, Leistungsdatum und Zahlungsziel. Das Wort „Angebot“ durch „Rechnung“ zu ersetzen, reicht nicht.
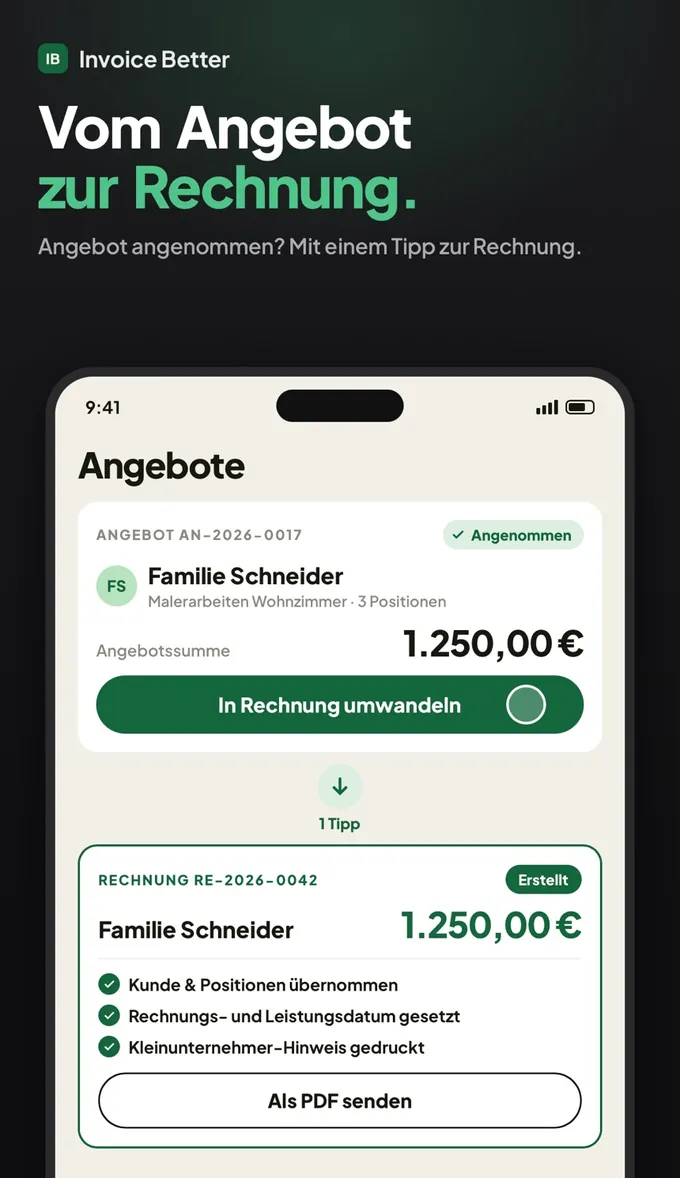
In Invoice Better genügt ein Tipp auf „In Rechnung umwandeln“. Kunde und Positionen sind übernommen, die Rechnung hat ihre eigene Nummer und geht als PDF raus.
Kostenlos im App Store ladeniPhone und iPad, iOS 17 oder neuer · Premium optional: 5,99 €/Monat, 44,99 €/Jahr oder 59,99 € einmalig
In der App: mit einem Tipp vom Angebot zur Rechnung
- Angebot öffnen. Hat der Kunde zugesagt, steht das Angebot in der App auf „Angenommen“.
- „In Rechnung umwandeln“ tippen. Kunde und Positionen werden übernommen, Rechnungs- und Leistungsdatum gesetzt. Die Rechnung erhält eine eigene Nummer, aus AN-2026-0017 wird zum Beispiel RE-2026-0042. Als Kleinunternehmer ist der Hinweis nach § 19 UStG gleich mit drauf.
- Prüfen und als PDF senden. Stimmen Leistungsdatum und Mengen? Dann per E-Mail oder Nachricht verschicken, auch direkt beim Kunden.
Sie tippen nichts doppelt, und Angebot und Rechnung sehen gleich aus. Weil beide aus derselben Preisliste stammen, stimmen auch die Preise überein.
Was sich ändert und was bleibt
| Angabe | Im Angebot | In der Rechnung |
|---|---|---|
| Überschrift | Angebot | Rechnung |
| Nummer | Frei wählbar, z. B. AN-2026-0017 | Eigene, fortlaufende Rechnungsnummer (§ 14 Abs. 4 Nr. 4 UStG). Die Angebotsnummer darf als Bezug dabeistehen, ersetzt sie aber nicht. |
| Datum | Angebotsdatum | Ausstellungsdatum der Rechnung |
| Leistungszeitpunkt | Geplant oder gar nicht genannt | Tatsächliches Datum oder Zeitraum. Der Kalendermonat genügt (§ 31 Abs. 4 UStDV). |
| Gültigkeit | „Gültig bis 30.11.2026“ | Entfällt, ebenso „unverbindlich“ oder „freibleibend“ |
| Zahlung | Allenfalls Zahlungsbedingungen | Zahlungsziel und Bankverbindung |
| Kunde | Name und Anschrift | Bleibt. Prüfen Sie, ob beides vollständig ist. |
| Leistungen und Preise | Wie angeboten | Bleiben, soweit vereinbart. Bei Einheitspreisen zählt die tatsächliche Menge. |
| Umsatzsteuer | 19 % oder § 19-Hinweis | Bleibt: Steuersatz und Steuerbetrag oder Hinweis auf die Steuerbefreiung |
Die vollständige Liste steht in den Pflichtangaben nach § 14 UStG. Für Kleinunternehmer gelten die kürzeren Mindestangaben nach § 34a UStDV.
Beispiel: aus AN-2026-0017 wird RE-2026-0042
Gelb markiert ist, was sich ändert. Die Positionen bleiben gleich.
Vorher: Angebot
Angebot AN-2026-0017
Malerbetrieb Hoffmann an Familie Schneider
Datum: 02.10.2026 · gültig bis 16.10.2026
| Wände streichen, 48 m² × 12,50 € | 600,00 € |
| Decke streichen, 22 m² × 15,00 € | 330,00 € |
| Abdeckung und Material, pauschal | 320,00 € |
| Angebotssumme | 1.250,00 € |
|---|
Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.
Nachher: Rechnung
Rechnung RE-2026-0042
Malerbetrieb Hoffmann an Familie Schneider
Rechnungsdatum: 19.10.2026 · Leistungsdatum: 16.10.2026
| Wände streichen, 48 m² × 12,50 € | 600,00 € |
| Decke streichen, 22 m² × 15,00 € | 330,00 € |
| Abdeckung und Material, pauschal | 320,00 € |
| Gesamtbetrag | 1.250,00 € |
|---|
Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.
Zahlbar bis 02.11.2026 ohne Abzug. IBAN und BIC im Fuß.
Beispieldaten frei erfunden. Mit Umsatzsteuer lautet der Schluss der Rechnung: netto 1.250,00 €, zzgl. 19 % USt 237,50 €, Gesamtbetrag 1.487,50 €.
Wenn der Auftrag anders lief als im Angebot
| Fall | So rechnen Sie ab |
|---|---|
| Mehr oder weniger Menge bei Einheitspreisen | Tatsächliche Menge zum angebotenen Preis, z. B. 52 statt 48 m² × 12,50 € = 650,00 € statt 600,00 €. |
| Zusatzarbeit auf Kundenwunsch | Als eigene Position ausweisen. Lassen Sie sich den Zusatzauftrag vorher bestätigen, am besten per Nachricht oder E-Mail. |
| Pauschal- oder Festpreis | Es gilt der vereinbarte Betrag. Mehrkosten tragen Sie selbst, außer bei Zusatzwünschen des Kunden. |
| Es war nur ein Kostenvoranschlag | Sie rechnen den tatsächlichen Aufwand ab. Eine wesentliche Überschreitung müssen Sie vorher anzeigen: was erlaubt ist. |
| Anzahlung erhalten | In der Schlussrechnung abziehen. Haben Sie darüber eine Rechnung geschrieben, ziehen Sie auch die darauf entfallende Steuer ab (§ 14 Abs. 5 UStG). |
| Skonto oder Rabatt vereinbart | Eine im Voraus vereinbarte Minderung gehört auf die Rechnung (§ 14 Abs. 4 Nr. 7 UStG). |
Rechnungstext aus dem Angebot erstellen
Sie schreiben Ihre Rechnung in Word oder einem anderen Programm? Dieser kleine Generator liefert die Sätze, die sich gegenüber dem Angebot ändern.
Vielen Dank für Ihren Auftrag. Gemäß unserem Angebot AN-2026-0017 vom 02.10.2026 berechnen wir Ihnen die folgenden Leistungen:
Leistungsdatum: 16.10.2026
Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.
Zahlbar innerhalb von 14 Tagen ohne Abzug.
Läuft nur im Browser, nichts wird übertragen oder gespeichert.
Prüfliste vor dem Versand
Haken Sie vor dem Senden ab, was erledigt ist. Die Liste funktioniert für jede Rechnung, die aus einem Angebot entsteht.
Häufige Fragen
Darf ich ein Angebot einfach als Rechnung verwenden?
Nein. Ein Angebot bietet eine Leistung an, eine Rechnung rechnet über eine Leistung ab (§ 14 Abs. 1 UStG). Dem Angebot fehlen meist Pflichtangaben wie Rechnungsnummer und Leistungszeitpunkt. Stellen Sie deshalb ein eigenes Dokument aus. Die Inhalte dürfen Sie übernehmen.
Brauche ich eine neue Nummer, wenn aus dem Angebot eine Rechnung wird?
Ja. Eine Rechnung braucht eine eigene, fortlaufende Rechnungsnummer (§ 14 Abs. 4 Nr. 4 UStG). Die Angebotsnummer können Sie zusätzlich als Bezug nennen. Bei Kleinunternehmern ist die Nummer nach § 34a UStDV keine Pflichtangabe, aber auch dort sinnvoll.
Wann schreibe ich die Rechnung: bei Annahme oder nach der Arbeit?
In der Regel nach der Arbeit, denn die Rechnung rechnet die erbrachte Leistung ab. Bei der Annahme des Angebots schreiben Sie nur dann eine Rechnung, wenn eine Anzahlung vereinbart ist. Arbeiten am Grundstück rechnen Sie innerhalb von sechs Monaten ab, wenn die Pflicht zur Rechnung besteht.
Kann ich Positionen nach dem Auftrag ändern?
Vereinbarte Preise gelten. Bei Einheitspreisen rechnen Sie die tatsächliche Menge ab. Neue Leistungen oder höhere Preise brauchen die Zustimmung des Kunden, halten Sie diese am besten schriftlich fest.
Was ist der Unterschied zwischen Angebot, Auftragsbestätigung und Rechnung?
Das Angebot ist Ihr bindender Antrag an den Kunden. Die Auftragsbestätigung hält fest, dass der Auftrag zustande gekommen ist. Die Rechnung rechnet die Leistung ab und fordert zur Zahlung auf. Nur die Rechnung muss die umsatzsteuerlichen Pflichtangaben enthalten.
Gilt das auch für einen Kostenvoranschlag?
Die Schritte sind dieselben, abgerechnet wird aber der tatsächliche Aufwand. Ein Kostenvoranschlag ist im Zweifel unverbindlich. Eine wesentliche Überschreitung müssen Sie dem Kunden unverzüglich anzeigen.
Muss die Angebotsnummer auf die Rechnung?
Nein, Pflicht ist sie nicht. Sie hilft aber dem Kunden bei der Zuordnung. Beschreiben Sie die Leistung trotzdem auf der Rechnung selbst, damit sie auch ohne das Angebot verständlich bleibt.
Welche App wandelt Angebote in Rechnungen um?
Viele Rechnungs-Apps können das. In Invoice Better genügt am iPhone oder iPad ein Tipp auf „In Rechnung umwandeln“, ohne Konto und auch offline. Kunde und Positionen werden übernommen, die Rechnung erhält eine eigene Nummer.
Wird daraus auch eine E-Rechnung?
Nein. Invoice Better erstellt PDF-Rechnungen, keine XRechnung und kein ZUGFeRD. Das reicht für Kleinunternehmer und Privatkunden. An andere Unternehmen wird die E-Rechnung je nach Umsatz ab 2027 oder 2028 Pflicht.
Passende Vorlagen und Ratgeber
Stand und Quellen
Zuletzt geprüft am · Allgemeine Information, keine Steuer- oder Rechtsberatung.